Ouvrir un compte bancaire en Finlande : l'ordre des démarches
Le compte n'est pas le problème. Ce sont les identifiants de banque en ligne, qui servent d'identité électronique nationale et dont les conditions d'obtention sont plus strictes.
Ouvrir un compte en Finlande n'est pas difficile en soi. Ce qui l'est, c'est l'ordre : chaque démarche dépend de la précédente, et une seule inversion coûte plusieurs semaines. Voici la chaîne complète, et le point que tout le monde manque au rendez-vous en agence.
Ce que vous pouvez ouvrir avant même d'arriver
IBAN utilisable tout de suite
Un compte européen ouvert à distance, avant le départ, pour recevoir un premier salaire et payer un loyer pendant les semaines où le compte finlandais n'existe pas encore.
- Ouverture sans adresse finlandaise ni code d'identité
- Cartes et virements SEPA acceptés par les bailleurs
- Ne délivre pas les identifiants bancaires finlandais
La même chose, en banque allemande
L'alternative à Revolut, avec une licence bancaire européenne et un IBAN allemand. Le choix entre les deux se joue sur les frais et sur l'interface, pas sur ce qu'ils débloquent en Finlande.
- Ouverture à distance en quelques minutes
- Utile pour cloisonner le budget d'installation
- Ne remplace pas non plus le compte finlandais
Garder un pied en France
Si vous conservez des prélèvements français, une banque en ligne se montre en général plus souple qu'une banque de réseau sur une adresse à l'étranger.
- Souplesse variable selon les dossiers, à vérifier avant de partir
- Utile pour le fisc français et les prélèvements restants
- À arbitrer avec la fermeture pure et simple du compte
Une chose que ces comptes ne feront jamais, et c'est le sujet réel de cette page : ils ne délivrent pas les identifiants de banque en ligne finlandais, qui servent d'identité électronique nationale et ouvrent OmaVero, Kela et Suomi.fi. Ils vous font gagner les premières semaines, pas l'accès aux services publics.
Dans quel ordre faire les démarches à l'arrivée
Enregistrez votre droit de séjour auprès de Migri
Obligatoire pour un citoyen de l'Union qui reste plus de trois mois sans interruption. La demande se dépose depuis la Finlande, après l'arrivée, dans un point de service. Les citoyens nordiques en sont dispensés et vont directement au DVV.
Demandez votre HETU au DVV
Formulaire en ligne, puis rendez-vous en personne dans le mois qui suit. Comptez deux à trois semaines après la visite pour un motif de travail ou d'études, gratuitement.
Ouvrez le compte en agence
Les textes n'exigent qu'une pièce d'identité officielle avec photo. Dans les faits, les banques demandent le code d'identité, une adresse en Finlande et souvent une preuve de revenus.
Demandez les identifiants en ligne dans le même rendez-vous
C'est le point que tout le monde rate. Les exigences sont plus strictes pour les identifiants que pour le compte lui-même : les demander plus tard revient parfois à recommencer un dossier complet.
Quels documents la banque demande
Selon InfoFinland, il faut un passeport, une carte d'identité pour étrangers ou une autre pièce d'identité officielle. Le permis de conduire n'est pas accepté. La banque demande votre nom, votre code d'identité personnel et votre adresse en Finlande ou à l'étranger.
Elle peut vérifier votre solvabilité et exiger des preuves supplémentaires si votre identité n'a pas pu être certifiée. En pratique, apportez aussi votre contrat de travail ou votre certificat de scolarité, ainsi que l'attestation d'enregistrement de votre droit de séjour délivrée par Migri.
Les identifiants de banque en ligne, la vraie identité électronique finlandaise
Les verkkopankkitunnukset ne servent pas seulement à consulter son solde. Ils sont le principal moyen d'identification fortereconnu par l'administration finlandaise, à côté du certificat mobile, de la carte d'identité à certificat et de l'application hightrust.id.
Sans eux, restent fermés :
- OmaVero, le portail fiscal
- OmaKela, pour les prestations sociales
- Omakanta, le dossier médical
- Le portail de Migri
- Suomi.fi et sa messagerie administrative
Ils conditionnent aussi l'activation du certificat mobile, qui ne peut pas s'obtenir sans eux. Le fonctionnement complet de cette couche d'identification est détaillé sur notre page Suomi.fi.
Quelle banque choisir en Finlande
| Banque | Position | Frais mensuels | Précision |
|---|---|---|---|
| OP Financial Group | Coopérative, près de 40 % des dépôts en 2024 | 3,95 € par mois | Gratuit pour les moins de 26 ans |
| Nordea | Deuxième par les dépôts | 2,60 € par mois sans forfait | Forfaits de 0 à 16,99 € selon le profil |
| Danske Bank | Groupe danois | Tarif non publié | À vérifier sur la grille officielle |
| S-Pankki | Adossée au groupe coopératif S | Tarif non publié | 5e banque de Finlande par le total de bilan en 2025 |
| Aktia | Banque de taille moyenne | Tarif non publié | Présence historique sur la côte suédophone |
Tarifs OP au 1er avril 2025 et tarifs Nordea publiés par les banques. Les grilles de Danske Bank, S-Pankki et Aktia ne sont pas publiées sous une forme comparable : elles se demandent directement. Une statistique circule largement, celle de Nordea détenant 68 % de parts de marché en Finlande : elle porte sur le total de bilan d'un groupe domicilié en Finlande, pas sur le marché de détail finlandais.
Un critère prime sur les frais : la facilité avec laquelle l'agence délivre les identifiants en ligne à un nouvel arrivant. Elle varie d'une agence à l'autre plus que d'une enseigne à l'autre. Si une agence bloque, une autre de la même banque peut accepter.
Que faire en attendant d'avoir un compte finlandais
Entre l'arrivée et l'ouverture effective, il faut payer une caution, un premier loyer et les frais d'installation. Un compte européen avec IBAN règle cette période sans difficulté : les virements SEPA fonctionnent, et le prélèvement d'un loyer finlandais aussi.
C'est le rôle des comptes cités plus haut : Revolut et N26 s'ouvrent à distance et fonctionnent dès l'atterrissage.
Si la banque refuse : le droit européen au compte de base
La directive 2014/92/UEgarantit à toute personne résidant légalement dans un pays de l'Union l'accès à un compte de paiement assorti de prestations de base. Une banque ne peut pas refuser au seul motif que vous ne résidez pas dans son pays.
Les motifs de refus légitimes existent, au premier rang desquels le non-respect des règles de lutte contre le blanchiment. Mais le refus doit être motivé. Trois exigences découlent aussi de ce texte : les frais doivent rester raisonnables, un document d'information tarifaire vous est remis avant l'ouverture, et les retraits dans l'Union ne peuvent pas être surfacturés par rapport à votre pays d'origine.
En cas de blocage persistant, la voie de recours passe par l'autorité de supervision financière finlandaise et par le médiateur bancaire. Demandez d'abord un refus écrit : sans lui, aucun recours n'avance.
Faut-il garder son compte bancaire français
Oui, au moins le temps de la transition. Il reste utile pour les prélèvements qui continuent en France, pour recevoir un solde de tout compte ou un remboursement fiscal, et comme filet pendant les semaines où le compte finlandais n'est pas encore opérationnel.
Le point à vérifier est l'adresse. Certaines banques françaises n'acceptent pas de domicile à l'étranger sur une offre classique et imposent une bascule vers une offre non-résident, aux conditions différentes. Les banques en ligne comme BoursoBank sont en général plus souples sur ce point, mais la règle se vérifie au cas par cas avant le départ.
Nous détaillons ailleurs l'ordre des démarches d'arrivée, et le code d'identité qui conditionne tout dans notre guide pour obtenir un HETU.
Questions fréquentes sur les banques finlandaises
Comment ouvrir un compte bancaire en Finlande ?
En agence, avec un passeport ou une carte d'identité officielle avec photo. Le permis de conduire n'est pas accepté. La banque demande votre nom, votre code d'identité personnel et une adresse en Finlande ou à l'étranger, et elle peut vérifier votre solvabilité. Demandez les identifiants de banque en ligne au même rendez-vous : les conditions y sont plus strictes que pour le compte.
Le HETU est-il obligatoire pour ouvrir un compte en Finlande ?
Pas selon les textes, qui n'exigent qu'une pièce d'identité officielle. En pratique, la quasi-totalité des banques le demandent, parce qu'il leur sert à rattacher vos informations. Prévoyez donc de l'obtenir d'abord auprès du DVV : le délai est de deux à quatre semaines à compter de votre visite au guichet.
Quelle banque choisir en Finlande ?
OP, groupe coopératif, conserve près de 40 % du marché des dépôts et facture 3,95 euros par mois pour ses services quotidiens, gratuits pour les moins de 26 ans. Nordea est deuxième par les dépôts, avec un compte courant sans forfait à 2,60 euros par mois. Danske Bank, S-Pankki et Aktia complètent le paysage, mais leurs grilles ne sont pas publiées de façon comparable. Le critère décisif reste la délivrance des identifiants en ligne.
Revolut ou N26 suffisent-ils en Finlande ?
Pour payer et recevoir un virement, oui, l'IBAN fonctionne. Pour le reste, non. Ces établissements ne délivrent pas d'identifiants de banque finlandaise et ne figurent pas parmi les moyens d'identification acceptés par Suomi.fi. Sans eux, l'accès aux impôts, à Kela, au dossier médical et aux permis reste fermé. Ce sont d'excellentes solutions de transition, pas des substituts.
Une banque peut-elle refuser d'ouvrir un compte à un étranger ?
Toute personne résidant légalement dans un pays de l'Union a droit à un compte de paiement de base, en vertu de la directive 2014/92/UE, et une banque ne peut pas refuser au seul motif que vous ne résidez pas dans son pays. Le refus reste possible en cas de non-respect des règles anti-blanchiment. Les frais doivent rester raisonnables et un document d'information tarifaire vous est remis avant l'ouverture.
Faut-il garder son compte bancaire français ?
Au moins pendant la transition. Il sert à payer ce qui reste en France, à recevoir un dernier salaire ou un remboursement, et à couvrir la période où vous n'avez pas encore de compte finlandais opérationnel. Vérifiez que votre banque accepte une adresse à l'étranger : certaines exigent le passage sur une offre dédiée aux non-résidents, avec des frais différents.
Bloqué sur l'ouverture de votre compte finlandais ?
Dites-nous votre situation et l'étape où vous êtes : nous vous indiquons ce qui débloque la suivante.
Nous contacterÀ découvrir également
Installation
Migri, DVV, HETU, banque, identifiants en ligne puis Kela : la chaîne complète des démarches d'installation, dans l'ordre, avec les délais et les trois verrous.
HETU
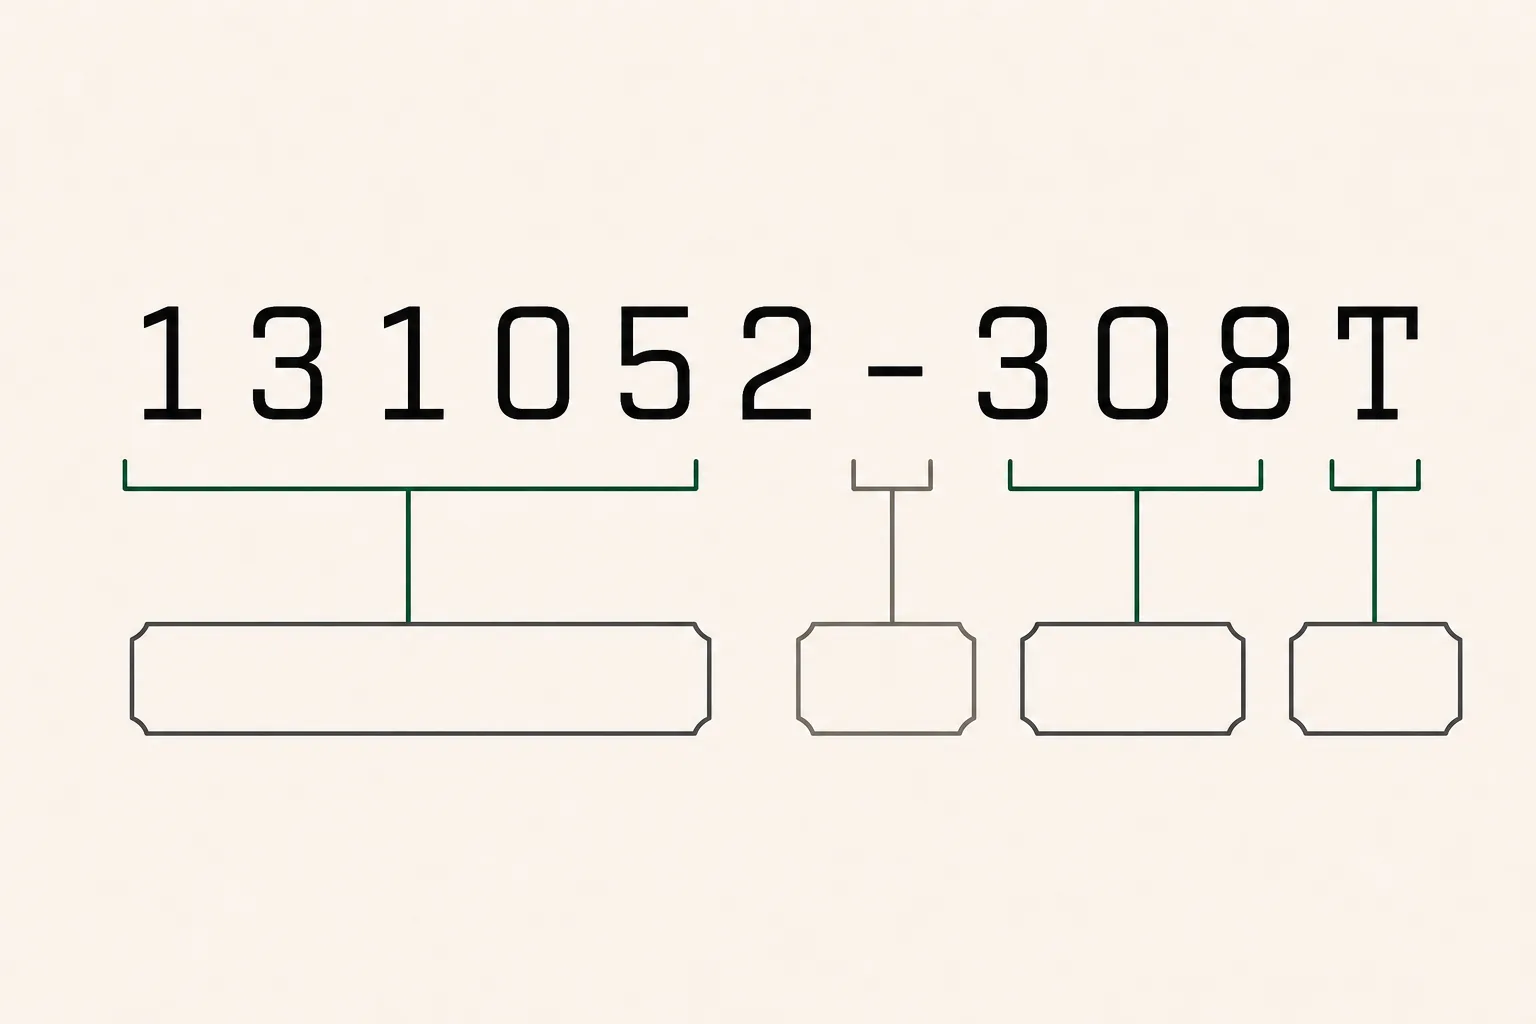
Format, séparateurs de siècle et caractère de contrôle, guichets, pièces et délais du henkilötunnus. Et pourquoi il ne donne pas de commune de résidence.
Suomi.fi
Les moyens d'identification acceptés, la chaîne de dépendances qui bloque les arrivants, le courrier administratif numérique en 2026 et le Finnish Authenticator.
Kela
Kela ne rembourse pas les soins publics. Affiliation par la résidence ou par le seuil de 800,02 €, médicaments, allocations familiales et pension, chiffres 2026.
Déménagement
Les fenêtres légales de chaque démarche, le coût réel du transport, l'autovero, le traitement anti-échinocoque du chien et les cas particuliers.
Assurance santé
Remboursement Kela des soins privés tombé à 8 € en 2026, garantie de soins allongée à 3 mois, tarifs publics et privés chiffrés, et la médecine du travail.