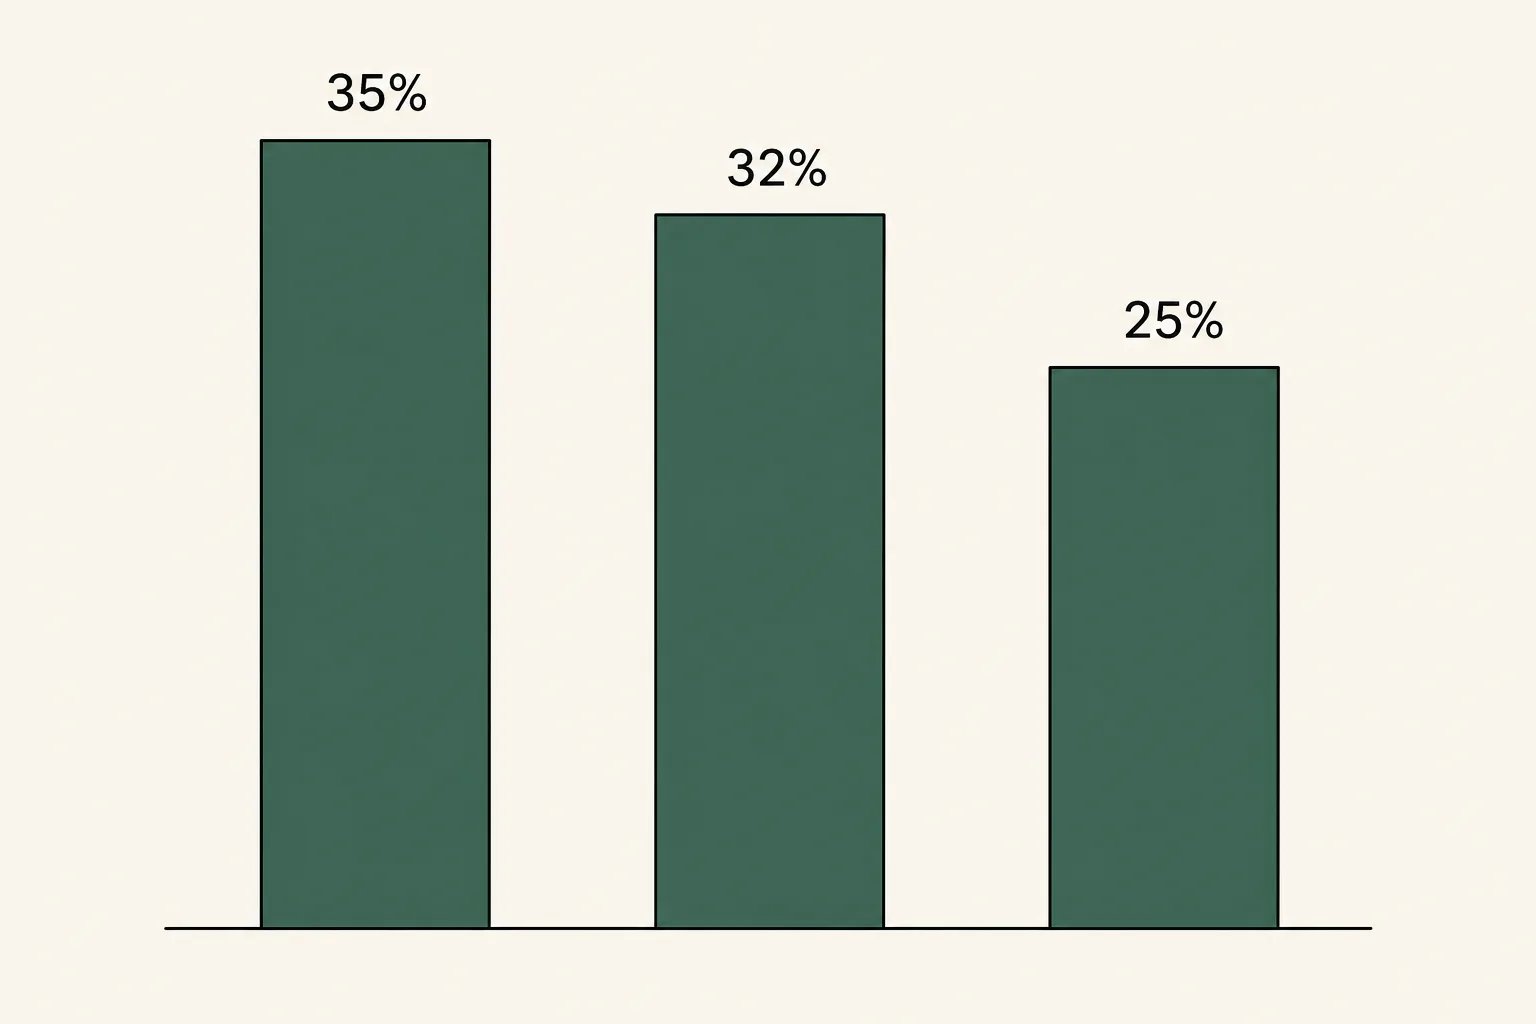
Avainhenkilölaki : la flat tax finlandaise à 25 %
Le taux est passé de 32 à 25 % au 1er janvier 2026, et la condition de nationalité a disparu. Six sources sur neuf, en Finlande même, décrivent encore l'ancien régime.
La loi 1551/1995, que tout le monde appelle avainhenkilölaki, permet à un salarié venu de l'étranger de payer une retenue forfaitaire sur son salaire finlandais, à la place du barème progressif et de l'impôt municipal. Elle vient d'être profondément revue, et l'essentiel de ce qui se lit en ligne est périmé.
Le taux est passé à 25 % au 1er janvier 2026
| À partir du | Taux | Durée maximale | Changement |
|---|---|---|---|
| Jusqu'au 31 décembre 2019 | 35 % | 48 mois | Réservé aux non-Finlandais |
| 1er janvier 2020 | 32 % | 48 mois | La loi devient permanente |
| 1er janvier 2024 | 32 % | 84 mois | La durée passe de 4 à 7 ans |
| 1er janvier 2026 | 25 % | 84 mois, 60 pour les Finlandais | La condition de nationalité disparaît |
La baisse à 25 % résulte de la loi 1144/2025, en vigueur au 1er janvier 2026 et applicable aux salaires versés à compter de cette date. Åland applique un taux distinct, passé de 14,5 % à 7,3 % le même jour.
Un point de méthode, parce qu'il détermine la fiabilité de ce que vous lirez ailleurs : sur les neuf premiers résultats finlandais de la requête, six décrivent encore un taux de 32 % ou de 35 %. Seuls le site de l'administration fiscale et un grand cabinet portent l'état de 2026.
Les quatre conditions à remplir pour en bénéficier
Devenir résident fiscal finlandais au début du travail
Le régime ne s'applique qu'aux personnes qui deviennent résidentes fiscales de Finlande à la prise de fonction. Un non-résident relève d'un autre dispositif, la retenue à la source de 35 %.
Percevoir au moins 5 800 euros de salaire par mois
En espèces, et pendant toute la durée du travail visé. Le montant est fixé dans la loi et n'est pas indexé : il n'a pas bougé depuis des années. Si le salaire passe sous ce seuil, l'imposition est refaite selon le droit commun pour toute la période.
Exercer des fonctions exigeant une expertise particulière
L'erityisasiantuntemus est la notion clé. Elle ne se réduit pas à un diplôme : c'est le contenu du poste qui est apprécié, et c'est ce que l'administration examine au moment de la demande.
Ne pas avoir été résident fiscal finlandais pendant cinq ans
Les cinq années civiles précédant l'année de début du travail doivent être vierges de résidence fiscale finlandaise. C'est ce qui exclut un retour rapide après un premier séjour.
La condition de nationalité a disparu au 1er janvier 2026
Ce changement vise un cas précis : le Finlandais parti travailler à l'étranger depuis plus de cinq ans et que l'on cherche à faire revenir. Jusqu'en 2025, il était le seul profil expressément exclu du dispositif censé attirer les compétences.
La dérogation pour les enseignants et les chercheurs
Elle est peu connue et elle change tout pour le monde académique. Pour un enseignant d'une université ou d'un établissement supérieur finlandais, et pour un chercheur travaillant dans l'intérêt général, c'est-à-dire pas pour le bénéfice privé d'une personne ou d'une entité, ni le seuil de 5 800 euros, ni la condition d'expertise particulière ne s'appliquent.
Autrement dit, un chercheur postdoctoral rémunéré bien en dessous du seuil peut relever du régime. Les deux autres conditions, résidence fiscale au début du travail et absence de résidence finlandaise pendant cinq ans, restent exigées.
Ce que le taux de 25 % ne couvre pas
Finlande, Suède, Danemark, Pays-Bas : le comparatif
| Pays | Mécanisme | Durée maximale | Seuil de salaire | Non-résidence exigée |
|---|---|---|---|---|
| Finlande | Retenue forfaitaire de 25 % | 84 mois, 60 pour les Finlandais | 5 800 € par mois | 5 années civiles |
| Suède | 25 % du revenu exonéré d'assiette | 7 ans | 1,5 prisbasbelopp, soit 88 801 SEK par mois en 2026 | 5 dernières années civiles |
| Danemark | Brut forfaitaire de 32,84 % | 7 ans, une seule fois dans la vie | 65 400 DKK par mois en 2026 | 10 ans |
| Pays-Bas | 30 % du revenu exonéré, 27 % à partir de 2027 | 5 ans | 48 013 € par an, 36 497 € si moins de 30 ans avec master | Règle des 150 km |
Trois avertissements de lecture. La Finlande et le Danemark appliquent un taux forfaitaire, la Suède et les Pays-Bas exonèrent une part de l'assiette : comparer les pourcentages bruts est trompeur. Le taux danois inclut la contribution AM-bidrag, le taux finlandais non. Et le régime danois ne peut être utilisé qu'une seule fois dans une vie.
Sur le papier, la Finlande est désormais la plus généreuse en taux facial des quatre. Elle reste en revanche la seule à imposer un seuil de salaire exprimé en euros et non indexé, ce qui érode mécaniquement sa sélectivité avec l'inflation.
Pour l'imposition de droit commun, qui s'applique dès la sortie du régime, voir notre page impôt sur le revenu. Et pour l'ensemble des démarches d'arrivée, notre silo installation en Finlande.
Questions fréquentes sur l'Avainhenkilölaki
Qu'est-ce que l'avainhenkilölaki en Finlande ?
C'est le nom d'usage de la loi 1551/1995 sur la retenue à la source applicable au salarié venu de l'étranger. Elle permet à un cadre expatrié de payer une retenue forfaitaire sur son salaire finlandais, au lieu du barème progressif et de l'impôt municipal. Le taux est de 25 % depuis le 1er janvier 2026, pour une durée maximale de 84 mois.
Quel est le taux de la flat tax finlandaise pour les expatriés ?
25 % depuis le 1er janvier 2026, contre 32 % de 2020 à 2025 et 35 % auparavant. La baisse résulte de la loi 1144/2025 et s'applique aux salaires versés à partir du 1er janvier 2026. Åland applique un taux distinct, passé de 14,5 à 7,3 % à la même date. Toute source qui annonce encore 32 % est périmée.
Quelles sont les conditions pour bénéficier du régime des personnes clés ?
Quatre conditions cumulatives. Devenir résident fiscal finlandais au début du travail. Percevoir au moins 5 800 euros de salaire en espèces par mois pendant toute la durée du travail. Exercer des fonctions exigeant une expertise particulière. Et ne pas avoir été résident fiscal finlandais durant les cinq années civiles précédentes. Les enseignants du supérieur et les chercheurs d'intérêt général échappent aux deux conditions du milieu.
Un citoyen finlandais peut-il bénéficier de l'avainhenkilölaki ?
Oui, depuis le 1er janvier 2026. La condition de non-nationalité finlandaise a été supprimée par la loi 1144/2025, et l'administration fiscale le confirme explicitement. Une seule différence subsiste : la durée maximale est ramenée à 60 mois pour un citoyen finlandais, contre 84 mois pour les autres.
Le taux de 25 % remplace-t-il toutes les charges ?
Non, et c'est le calcul que personne ne pose. La retenue forfaitaire remplace l'impôt sur le revenu et la cotisation maladie de l'assuré, mais les cotisations de retraite, de chômage et d'accident du travail restent dues sur le même salaire. Un net calculé en retranchant simplement 25 % du brut sera surestimé.
Le régime finlandais est-il plus avantageux que le suédois ou le danois ?
Ils ne sont pas directement comparables. La Finlande et le Danemark appliquent un taux forfaitaire, respectivement 25 % et 32,84 %, alors que la Suède et les Pays-Bas exonèrent une part de l'assiette, 25 % et 30 %. Le danois inclut la contribution AM-bidrag, le finlandais non. Sur la durée, la Finlande, la Suède et le Danemark offrent sept ans, contre cinq aux Pays-Bas, mais le seuil de salaire suédois est nettement plus élevé et le régime danois ne s'utilise qu'une fois dans une vie.
Vous êtes recruté en Finlande sur un poste d'expert ?
Dites-nous votre situation et vos dates : nous vous indiquons si le régime s'applique et jusqu'à quand.
Nous contacterÀ découvrir également
Fiscalité
Barème d'État jusqu'à 37,50 %, impôt municipal, TVA à 25,5 % et impôt sur les sociétés à 20 % : les taux à jour et les quatre changements de janvier 2026.
Impôt sur le revenu
Barème d'État de 12,64 à 37,50 %, impôt municipal, redevance YLE, cotisations, verokortti et la convention France-Finlande qui prend effet au 1er janvier 2027.
TVA (ALV)
Le taux réduit est passé à 13,5 % au 1er janvier 2026. Les quatre taux, la chronologie des changements, le seuil de franchise de 20 000 € et les échéances.
Impôt sur les sociétés
Le taux de 20 %, le projet de baisse à 18 % déposé mais non voté, les formes juridiques, le Y-tunnus, les frais de création et la fiscalité des dividendes.
Laponie
Guide de la Laponie finlandaise : aurores boréales à Saariselkä, igloos de verre de Kakslauttanen, village du Père Noël à Rovaniemi et culture du peuple Sámi.
Saariselkä
Saison, créneau horaire, indice KP et probabilité par zone : comment maximiser vos chances de voir une aurore boréale à Saariselkä, et combien de nuits prévoir.
Comment demander la carte d'impôt
C'est le salarié qui dépose, pas l'employeur
La loi est explicite : le régime s'applique sur demande du salarié venu de l'étranger. L'employeur n'a aucune démarche à faire, ce qui surprend souvent les services de mobilité internationale.
Avant le début du travail, ou dans les 90 jours
La demande se dépose auprès de l'administration fiscale, en personne dans un point de service. Le délai de 90 jours court à compter du début du travail : passé ce délai, le régime est perdu pour ce contrat.
Formulaire 5042e, case carte d'impôt de personne clé
C'est le même formulaire que pour une carte d'impôt ordinaire de non-résident ou d'arrivant, avec une case spécifique à cocher.
Renouveler dans les 30 jours si le travail continue
À l'expiration de la carte, une nouvelle demande écrite doit être déposée dans les trente jours suivant le dernier jour de validité. Les cartes délivrées avant 2026 restent valides, et l'employeur peut appliquer les 25 % sans nouvelle demande si les conditions sont toujours remplies.